

چکیده
ورود به دنیای بازارهای مالی همواره با چالشها و ابهامات متعددی برای سرمایهگذاران تازهکار همراه است. یکی از مهمترین این ابهامات، درک صحیح از مفهوم بازدهی و چگونگی محاسبه سود در ابزارهای مالی مختلف است. در این مقاله به عنوان یک راهنمای خرید جامع، تلاش کردهایم تا ساختار عملکردی صندوقهای درآمد ثابت را به شکلی شفاف و علمی برای مبتدیان تشریح کنیم. این مفاهیم پایهای به شما کمک میکنند تا انتظارات واقعبینانهای از سرمایهگذاری خود داشته باشید و با دیدی بازتر اقدام به ورود یا خروج سرمایه کنید.
در ادامه این راهنما، با ترکیب دو مفهوم کلیدی یعنی ماهیت اقتصادی بازده و مکانیزم اجرایی پرداخت سود در صندوقهای معتبری همچون لوتوس و پیروزان پارسیان، به بررسی دقیق زمانبندی واریز سود، تاثیر روزهای تعطیل و اهمیت حضور کامل در یک دوره مالی خواهیم پرداخت. هدف نهایی این است که سرمایهگذار با مطالعه این مطلب، بتواند بهینهترین زمان را برای صدور یا ابطال واحدهای خود انتخاب کرده و از تلههای روانی و محاسباتی در مسیر کسب سود در امان بماند.
سود صندوقهای سرمایهگذاری همواره یکی از جذابترین و در عین حال چالشبرانگیزترین موضوعاتی است که ذهن سرمایهگذاران، به ویژه افراد تازهکار را به خود مشغول میکند. بسیاری از افرادی که برای نخستین بار تصمیم میگیرند در یک صندوق سرمایه گذاری با سود ماهانه ثبتنام کنند، با این پیشفرض وارد میشوند که سازوکار محاسبه و پرداخت سود در این نهادهای مالی، دقیقاً مشابه سپردههای سنتی بانکی است. آنها انتظار دارند در پایان هر ماه، بدون توجه به زمان ورود سرمایه خود، یک رقم ثابت و مشخص را دریافت کنند؛ در حالی که ساختار این صندوقها بر پایه محاسبات روزشمار و ارزش خالص داراییها بنا شده است.
بخش قابل توجهی از تماسهای روزانه با واحدهای پشتیبانی نهادهای مالی، به پرسشهایی درباره نحوه محاسبه این سودها، زمان دقیق واریز آنها به حساب، وضعیت محاسبه بازدهی در روزهای تعطیل رسمی و همچنین تاثیر ورود و خروج زودهنگام سرمایه اختصاص دارد. عدم آشنایی با این مفاهیم میتواند باعث شود سرمایهگذار به اشتباه تصور کند سود روزهای گذشته خود را با ابطال زودهنگام از دست داده است، یا برعکس، با ورود در روزهای پایانی ماه انتظار دریافت سود یک ماه کامل را داشته باشد. درک این تفاوتهای ساختاری، اولین قدم برای تبدیل شدن به یک سرمایهگذار هوشمند است.
بازده در سادهترین و بنیادیترین تعریف خود، به معنای مقدار تغییر در ثروت یک سرمایهگذار طی یک دوره زمانی کاملاً مشخص است. زمانی که شما پولی را در یک صندوق سرمایه گذاری با سود ماهانه قرار میدهید، در واقع در حال چشمپوشی از مصرف امروز خود به امید حفظ قدرت خرید و افزایش ارزش داراییهایتان در آینده هستید. این افزایش ارزش میتواند خود را به صورت یک سود نقدی مستمر (مثلاً دریافت ماهیانه چند میلیون تومان) یا به شکل رشد درصدی ارزش اصل سرمایه نشان دهد.
اهمیت درک عمیق این مفهوم زمانی برجستهتر میشود که بدانیم در دنیای پیچیده مالی امروز، بازده صرفاً یک خروجی عددی ساده نیست، بلکه قدرتمندترین ابزار برای مقایسه فرصتهای مختلف است. کسب یک بازدهی پایدار و مطمئن، بیش از آنکه به شانس یا اتفاقات لحظهای بازار بستگی داشته باشد، حاصل یک برنامهریزی دقیق، مدیریت هوشمندانه داراییها و انضباط رفتاری است. برای درک بهتر این موضوع، باید بازده را از زوایای مختلفی دستهبندی کنیم.
بازده اسمی در برابر بازده واقعی
بازده اسمی همان عدد درصدی است که به صورت ظاهری در حساب کاربری خود یا در کاتالوگهای تبلیغاتی مشاهده میکنید. اما در کشورهایی که با شرایط تورمی مواجه هستند، اتکا به این عدد میتواند به شدت گمراهکننده باشد. بازده واقعی، قدرت خرید نهایی شما را پس از کسر اثرات مخرب تورم نشان میدهد؛ بنابراین هدف اصلی هر سرمایهگذار باید کسب بازده واقعی مثبت باشد.
بازده مطلق در برابر بازده نسبی
بازده مطلق تنها به بررسی عملکرد فردی یک دارایی میپردازد و نشان میدهد که سرمایه شما چه مقدار رشد کرده است. اما بازده نسبی، عملکرد دارایی شما را با یک شاخص مرجع یا سایر بازارهای موازی مقایسه میکند. مقایسه عملکرد یک صندوق درآمد ثابت با تورم یا نوسانات بازارهای پرریسک، به شما نشان میدهد که آیا استراتژی فعلی شما بهینهترین انتخاب ممکن بوده است یا خیر.
یکی از مهمترین تفاوتهای صندوقهای درآمد ثابت با سایر روشهای سرمایهگذاری، مکانیزم محاسبه سود بر اساس مدت زمان دقیق حضور دارایی است. برخلاف تصور رایج، صرف خرید واحدهای یک صندوق به معنای تخصیص خودکار و کامل سود آن ماه به دارایی شما نیست. در این ساختار مالی، میزان سود پرداختی وابستگی مستقیمی به زمان ورود سرمایه (صدور)، زمان خروج سرمایه (ابطال) و تعداد روزهایی دارد که پول شما در گردش مالی صندوق مشارکت داشته است.
به همین دلیل منطقی است که دو سرمایهگذار با مبالغ سرمایهگذاری کاملاً یکسان، در پایان یک ماه سودهای متفاوتی را دریافت کنند. در صندوقهای سرمایه گذاری با سود ماهانه، دارایی هر شخص به صورت کاملاً روزشمار بررسی میشود. سود پیشبینیشده و اعلامی صندوق، تنها به صورت کامل به داراییهایی تعلق میگیرد که یک دوره مالی کامل را بدون وقفه در صندوق سپری کرده باشند. برای شفافیت بیشتر، مقایسهای از نحوه تعلق سود را در جدول زیر مشاهده میکنید:
| وضعیت حضور دارایی در صندوق | نحوه محاسبه و تعلق سود | نتیجه نهایی برای سرمایهگذار |
|---|---|---|
| حضور کامل از ابتدا تا انتهای دوره | دریافت کامل سود پیشبینیشده سالانه | بالاترین میزان بازدهی ممکن در یک دوره |
| صدور (ورود) در میانه دوره مالی | محاسبه سود به صورت روزشمار از زمان ورود | دریافت بخشی از سود کل دوره متناسب با روزها |
| ابطال (خروج) پیش از پایان دوره | محاسبه سود روزشمار تا زمان ثبت درخواست ابطال | دریافت سود روزهای ماندگاری بدون جریمه |
فرمول محاسبه سود برای یک دوره کامل
در صورتی که دارایی سرمایهگذار شرایط حضور کامل در یک دوره را داشته باشد، محاسبه سود بر اساس تعداد واحدهای واجد شرایط انجام میشود.
در این محاسبات، تنها واحدهایی در نظر گرفته میشوند که از ابتدای دوره تا انتهای همان دوره در صندوق حضور داشتهاند.
همچنین تعداد روزهای دوره در شش ماه نخست سال ۳۱ روز و در شش ماه دوم سال ۳۰ روز در نظر گرفته میشود.
نکته مهم این است که سرمایهگذار باید توجه داشته باشد تمامی واحدهای موجود در پرتفوی او الزاماً مشمول سود کامل یک دوره نیستند. اگر بخشی از دارایی در میانه دوره وارد صندوق شده باشد، آن بخش مشمول محاسبات متفاوتی خواهد بود.
فرمول محاسبه سود برای یک دوره کامل به صورت زیر است:
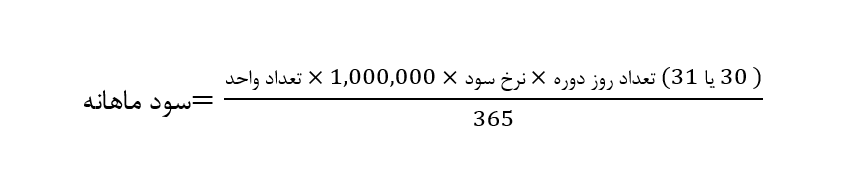
مثال محاسبه سود برای یک دوره کامل
فرض کنید سرمایهگذاری تعداد مشخصی واحد از صندوق را از ابتدای دوره تا انتهای همان دوره در اختیار داشته باشد و تمامی شرایط لازم برای دریافت سود کامل دوره را داشته باشد.
در این حالت، مقادیر زیر در فرمول جایگذاری میشوند:
• تعداد واحدهای واجد شرایط: 1000
• نرخ سود پیشبینیشده سالانه: 29.70 درصد
• تعداد روزهای دوره : 31
با جایگذاری این مقادیر در فرمول فوق، سود قابل پرداخت برای آن دوره محاسبه خواهد شد.
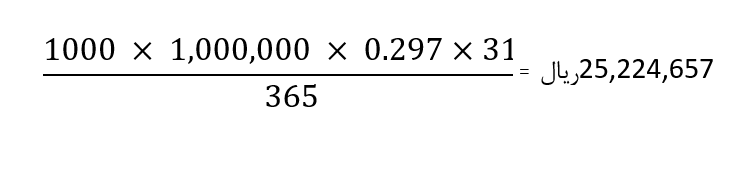
زمانبندی پایان دورههای مالی و موعد پرداخت سود، یکی از معیارهای مهم برای سرمایهگذارانی است که روی این جریانات نقدی برای پوشش هزینههای ماهیانه خود حساب باز کردهاند. هر صندوق بر اساس امیدنامه و اساسنامه رسمی خود، تاریخ مشخصی را برای پایان دوره و محاسبه ارزش خالص داراییها تعیین میکند. آگاهی از این زمانبندی به سرمایهگذار کمک میکند تا دغدغهای بابت تاخیرهای احتمالی ناشی از فرآیندهای بینبانکی نداشته باشد.
در نظر داشته باشید که تلاش مدیران صندوقها همواره بر این است که محاسبات پیچیده سود و فرآیند واریز به حساب هزاران سرمایهگذار در همان روز پایان دوره انجام شود. با این وجود، سیستمهای پایا و ساتنای بانکی قوانینی دارند که ممکن است باعث شود وجه واریزی با اندکی تاخیر به حسابهای خارج از بانک مبدا بنشیند.
زمان واریز در صندوق لوتوس پارسیان
در این صندوق معتبر، دوره پرداخت سود به صورت ماهیانه و تا روز بیست و پنجم هر ماه تعریف شده است. بنابراین روز ۲۵ ماه به عنوان نقطه پایان دوره محاسباتی در نظر گرفته میشود. چنانچه حساب متصل شما در بانک پارسیان باشد، مبلغ سود معمولاً در همان روز قابل رویت است؛ اما برای سایر بانکها، این مبلغ در اولین ساعات بامداد روز کاری بعد در حساب شما خواهد نشست. برای کسب اطلاعات بیشتر میتوانید به صفحه صندوق لوتوس پارسیان مراجعه کنید.
زمان واریز در صندوق پیروزان پارسیان
ساختار زمانی در این صندوق اندکی متفاوت است و پایان دوره سود در آخرین روز تقویمی هر ماه قرار دارد. در اینجا نیز مشابه قوانین قبلی، واریز سود میتواند در همان روز یا نهایتاً اولین روز کاری پس از پایان ماه انجام شود. انتقال وجه برای مشتریانی که حساب غیر از پارسیان دارند، تابع چرخههای انتقال وجه بینبانکی شبکه شتاب خواهد بود. جزئیات بیشتر در صفحه صندوق پیروزان پارسیان قابل مشاهده است.
یکی از کلیدیترین مفاهیمی که هر سرمایهگذار مبتدی باید به طور کامل آن را درک کند، مفهوم "حضور کامل در یک دوره مالی" است. زمانی که مدیران مالی از سود پیشبینیشده و محققشده یک دوره یکماهه صحبت میکنند، فرض اساسی آنها این است که دارایی سرمایهگذار از اولین روز شروع دوره تا آخرین روز همان دوره، بدون هیچگونه خروج یا ابطالی در صندوق باقی مانده باشد. تنها در این شرایط است که سقف بازدهی به سرمایه تعلق میگیرد.
برای مثال، در صندوقی که دوره آن بیست و پنجم هر ماه به پایان میرسد، سرمایهگذار باید دارایی خود را پیش از روز ۲۵ ماه جاری در صندوق مستقر کرده باشد و اجازه دهد این سرمایه تا روز ۲۵ ماه آینده در آنجا دستنخورده باقی بماند. هرگونه واریز وجه جدیدی که در طول این بازه زمانی ۳۰ روزه انجام شود، دیگر عنوان "حضور کامل" را یدک نمیکشد و سود آن مبالغ جدید، صرفاً بر اساس روزهای باقیمانده تا پایان دوره محاسبه و پرداخت خواهد شد.
اهمیت برنامهریزی زمانی برای واریز وجه
با توجه به مفهوم حضور کامل، به سرمایهگذاران توصیه میشود در صورتی که قصد دارند سرمایه جدیدی را به صندوق اضافه کنند، این کار را در روزهای نزدیک به پایان دوره انجام دهند تا در دوره بعدی، کل سرمایه آنها مشمول قانون حضور کامل شده و بیشترین بازدهی ممکن را برای آنها به ارمغان بیاورد.
تفاوت دورههای ۳۰ و ۳۱ روزه
باید توجه داشت که تعداد روزهای دوره در شش ماه نخست سال ۳۱ روز و در شش ماه دوم سال ۳۰ روز محاسبه میشود. این تفاوت یک روزه در فرمولهای محاسباتی تاثیرگذار است و باعث میشود سود پرداختی در نیمه اول سال، به دلیل حضور یک روز بیشتر سرمایه، از نظر ریالی اندکی بیشتر از نیمه دوم سال باشد.
تاثیر صدور و ابطال در میانه دوره بر بازدهی نهایی
یکی از رایجترین برداشتهای اشتباه و ابهامات در میان سرمایهگذاران تازهکار این است که تصور میکنند ورود در هر روزی از ماه، حق دریافت سود کامل آن ماه را برای آنها ایجاد میکند، یا برعکس، خروج زودهنگام باعث سوخت شدن تمام سودهای روزهای قبل میشود. پاسخ به هر دو این تصورات منفی و خیر است. سیستم مالی صندوقهای درآمد ثابت بر پایه عدالت و دقت ریاضی بنا شده است و هر ریال سرمایه، دقیقاً به اندازه مدتی که در صندوق کار کرده است، پاداش دریافت میکند.
در واقع، زمانی که شما در میانه یک دوره اقدام به صدور واحد سرمایهگذاری میکنید، پول شما تنها در بخشی از پروژهها و سپردهگذاریهای آن ماه صندوق مشارکت داشته است. به همین دلیل، سود تعلق گرفته به آن دارایی به صورت تناسبی کسر شده و کمتر از سود فردی خواهد بود که از روز اول در صندوق حضور داشته است. همین منطق برای زمان خروج یا ابطال سرمایه نیز به صورت دقیق صدق میکند.
صدور واحد در میانه دوره سوددهی
اگر فردی در پانزدهم ماه وارد صندوقی شود که دوره آن پایان ماه است، سرمایه او تنها ۱۵ روز در صندوق کار کرده است. طبیعی است که این شخص سودی معادل نصف سود یک دوره کامل را دریافت کند. اما خبر خوب این است که در ماه بعدی، در صورتی که به دارایی خود دست نزند، مشمول دریافت سود کامل خواهد شد.
ابطال واحد پیش از پایان دوره
برخی نگرانند که با ثبت درخواست ابطال، سودشان از بین برود. در صورت ابطال در میانه دوره، سود روزشمار شما محاسبه شده و به همراه اصل سرمایه به حسابتان بازمیگردد. ابطال هرگز به معنای از بین رفتن سود نیست، بلکه صرفاً پرونده سودآوری آن بخش از دارایی را در همان روز مختومه میکند.
زمان طلایی برای ثبت درخواست ابطال
اگر به پول خود نیاز دارید اما نمیخواهید سود کامل دوره را از دست بدهید، بهترین کار این است که درخواست ابطال خود را دقیقاً در روز پایانی دوره (مثلاً روز ۲۵ در صندوق لوتوس یا روز آخر ماه در صندوق پیروزان) ثبت کنید. در این حالت، هم پول خود را دریافت میکنید و هم سود کامل یک دوره را به دست آوردهاید. البته همواره رفع نیاز فوری مالی بر کسب سود ارجحیت دارد.
وضعیت تعلق سود در روزهای تعطیل و محاسبه دقیق
یکی از جذابیتهای بینظیر بازارهای مالی مبتنی بر درآمد ثابت، فعالیت بیوقفه سرمایه است. بسیاری از کاربران به طور مداوم میپرسند که آیا در روزهای جمعه، تعطیلات رسمی کشور، یا تعطیلات طولانیمدت عید نوروز که بازار سرمایه به طور کامل تعطیل است، باز هم به دارایی آنها سود تعلق میگیرد؟ پاسخ این پرسش قطعاً مثبت است. پول شما در صندوقهای سرمایهگذاری هرگز به خواب نمیرود.
داراییهای موجود در صندوقهای درآمد ثابت عمدتاً در اوراق مشارکت، سپردههای بانکی و سایر ابزارهای مالی بدون ریسک سرمایهگذاری شدهاند که ماهیت سودآوری مستمر دارند. بنابراین، تعطیلی بازار یا اقتصاد کشور باعث توقف جریان درآمدی صندوق نخواهد شد و سود روزهای تعطیل به صورت دقیق محاسبه شده و به ارزش دارایی سرمایهگذاران افزوده میشود. با این حال، باید در نظر داشت که به دلیل نوسانات روزانه این داراییها، محاسبه دقیق و قطعی سود میاندورهای پیش از پایان دوره امکانپذیر نیست و باید تا روز سررسید منتظر ماند.
چرا سود میاندورهای پیشاپیش قابل محاسبه نیست؟
محاسبات سود در این صندوقها بر اساس نوسانات ریز اوراق بدهی و تغییرات ارزش خالص داراییها (NAV) به صورت روزانه انجام میشود. تا زمانی که یک دوره به پایان نرسد و تیم حسابداری صندوق فایلهای نهایی را ارزیابی نکند، هرگونه اعلام سود میاندورهای صرفاً یک تخمین خواهد بود و امکان ارائه عدد قطعی به سرمایهگذار وجود ندارد.
فرمول محاسبه سود برای یک دوره کامل
برای محاسبه دقیق، تعداد واحدهای واجد شرایط (که یک دوره کامل حضور داشتهاند) در نرخ سود پیشبینیشده سالانه ضرب شده و نتیجه بر تعداد روزهای سال تقسیم و سپس در تعداد روزهای دوره (۳۰ یا ۳۱ روز) ضرب میشود. این فرمول شفاف تضمین میکند که هیچگونه ابهامی در حقوق مالی سرمایهگذاران به وجود نخواهد آمد.
در دنیای متنوع ابزارهای مالی، انتخاب نهاد معتمد و حرفهای برای سپردن سرمایه از اهمیت بالایی برخوردار است. تنوع بخشیدن به سبد داراییها با استفاده از صندوقهای درآمد ثابت، نه تنها ریسک کلی سرمایهگذاری را کاهش میدهد، بلکه یک جریان نقدی مطمئن و آرامشبخش را برای سرمایهگذار به ارمغان میآورد. در این میان، صندوقهای تحت مدیریت تامین سرمایه لوتوس پارسیان با سابقه درخشان و شفافیت مالی بالا، به عنوان یکی از برترین مقاصد سرمایهگذاری در ایران شناخته میشوند.
این صندوقها با بهرهگیری از تیمهای تحلیلگر خبره و سیستمهای مدیریت ریسک پیشرفته، تلاش میکنند تا بالاترین بازدهی ممکن را در چارچوب قوانین سازمان بورس برای مشتریان خود خلق کنند. دسترسی آسان از طریق پرتالهای آنلاین، نقدشوندگی بسیار بالا و پرداختهای منظم و بدون تاخیر، از جمله مزایایی است که این گزینهها را برای افراد مبتدی و حرفهای به یک اندازه جذاب کرده است.
صندوق سرمایهگذاری لوتوس پارسیان
این صندوق از نوع صدور و ابطالی بوده و با تقسیم سود در روز ۲۵ هر ماه، گزینهای ایدهآل برای کسانی است که به دنبال دریافت حقوق دوم در اواخر ماه هستند. ثبات در پرداخت سود و حجم بالای داراییهای تحت مدیریت، این صندوق را به یکی از ارکان اصلی بازار سرمایه تبدیل کرده است. برای شروع سرمایهگذاری میتوانید به پرتال صندوق لوتوس مراجعه نمایید.
صندوق سرمایهگذاری پیروزان پارسیان
پیروزان نیز یک صندوق صدور و ابطالی است که دوره مالی آن در پایان تقویمی هر ماه به اتمام میرسد. این زمانبندی برای افرادی که تمایل دارند سود سرمایهگذاری خود را در ابتدای هر ماه خورشیدی دریافت کنند، بسیار مناسب طراحی شده است. اطلاعات جامع این صندوق در لینک پیروزان پارسیان در دسترس است.
صندوق سرمایهگذاری اعتماد آفرین پارسیان
برای آن دسته از سرمایهگذارانی که به فعالیت مستقیم در سامانه معاملاتی کارگزاریها (بورس) علاقهمند هستند، صندوق سرمایهگذاری اعتماد آفرین پارسیان با نماد بورسی "اعتماد" یک انتخاب بینظیر است. این صندوق از نوع قابل معامله (ETF) بوده و خرید و فروش آن در لحظه و از طریق پنل کارگزاریها انجام میشود که سرعت نقدشوندگی بسیار بالایی را در ساعات کاری بازار فراهم میکند.
بازارهای مالی در یک محیط ایزوله و منزوی فعالیت نمیکنند؛ بلکه به شدت تحت تاثیر جریانهای بزرگ اقتصادی، تصمیمات بانک مرکزی و سیاستهای کلان دولتها قرار دارند. حتی اگر شما بهترین صندوق سرمایه گذاری با سود ماهانه را انتخاب کرده باشید، تغییرات ناگهانی در سیاستهای کلان میتواند بر بازدهی نهایی اوراق مشارکت و سپردههای بانکی که داراییهای اصلی این صندوقها را تشکیل میدهند، تاثیرگذار باشد.
بسیاری از سرمایهگذاران باهوش، هنگام بررسی مفاهیمی مانند بازدهی صندوق حامی یا سایر صندوقهای معتبر بازار، در واقع در حال رصد کردن تاثیر همین شاخصهای کلان بر روی سودآوری نهادهای مالی هستند. درک این موضوع که چگونه تورم، نرخ بهره و چرخههای تجاری بر سودسازی اوراق بدهی تاثیر میگذارند، به شما قدرت پیشبینی میدهد و کمک میکند انتظارات معقولانهای از بازدهی سرمایه خود در شرایط مختلف اقتصادی داشته باشید.
نقش نرخ بهره بدون ریسک
نرخ بهره بانکی که توسط بانک مرکزی تعیین میشود، مانند جاذبه زمین در بازارهای مالی عمل میکند. زمانی که سیاستگذار تصمیم به افزایش نرخ بهره میگیرد، صندوقهای درآمد ثابت نیز به سرعت ترکیب داراییهای خود را بهینهسازی میکنند تا بتوانند سودهای جذابتری را همسو با سیاستهای جدید به سرمایهگذاران خود پرداخت کنند.
تاثیر چرخههای تجاری و تورم
در دوران رکود اقتصادی که بازارهای موازی مانند مسکن یا بورس دچار نوسانات منفی میشوند، صندوقهای درآمد ثابت به دلیل ماهیت بدون ریسک خود، به پناهگاهی امن برای حفظ ارزش پول تبدیل میگردند. اگرچه تورم یک عامل تهدیدکننده برای بازده واقعی است، اما مکانیزم این صندوقها به گونهای است که تلاش میکنند همواره بازدهی نزدیک یا حتی بالاتری نسبت به سپردههای بانکی خلق نمایند.
در تئوریهای کلاسیک مالی، همواره فرض بر این است که انسانها موجوداتی کاملاً منطقی هستند که مانند یک ماشینحساب، تنها به دنبال پیدا کردن بهترین فرمول برای کسب بالاترین سود میباشند. اما علم مالی رفتاری ثابت کرده است که فرآیند سرمایهگذاری به شدت تحت تاثیر احساسات، ترسها، طمع و خطاهای شناختی ذهن انسان قرار دارد. همین مسائل روانی است که باعث میشود بسیاری از افراد در محاسبه و کسب سود نهایی خود دچار اشتباه شوند.
تصمیمگیریهای شتابزده برای جابهجایی مکرر سرمایه بین صندوقهای مختلف به امید کسب چند دهم درصد سود بیشتر، نه تنها بازدهی را افزایش نمیدهد، بلکه منجر به از دست رفتن زمان مفید رسوب پول در یک دوره مالی میشود. شناخت این تلههای روانی و غلبه بر آنها، تفاوت میان یک سرمایهگذار موفق و باانضباط را با یک فرد همیشه نگران مشخص میکند.
خطاهای ادراکی و تصمیمگیری احساسی
یکی از خطاهای رایج، کوتاهمدتنگری است. سرمایهگذار با دیدن یک نوسان کوچک اقتصادی دچار ترس شده و پیش از پایان دوره سوددهی، اقدام به ابطال واحدهای خود میکند. این کار باعث میشود وی از دریافت سود کامل دوره محروم شده و استراتژی بلندمدت خود را فدای یک ترس زودگذر و احساسی کند.
هزینههای معاملاتی و پنهان
جابهجایی مداوم پول میان بانکها و نهادهای مالی مختلف، علاوه بر اتلاف زمان، هزینههای پنهانی نظیر کارمزدهای انتقال بانکی را نیز در پی دارد. افراد حرفهای میدانند که ثبات در سرمایهگذاری و انتخاب یک صندوق معتبر و ماندگاری در آن، در بلندمدت بسیار سودآورتر از نوسانگیریهای خرد و پرداخت هزینههای متعدد معاملاتی است.
سود صندوقهای سرمایهگذاری با درآمد ثابت، ابزاری قدرتمند و امن برای رشد و حفظ ارزش داراییها در برابر نوسانات اقتصادی است. همانطور که در این راهنمای جامع بررسی کردیم، محاسبه سود در این نهادهای مالی بر مبنای روزشمار و مدت زمان دقیق حضور سرمایه انجام میشود. صرف واریز پول به صندوق به معنای دریافت سود یک ماه کامل نیست؛ بلکه این پایداری شما در حفظ دارایی از ابتدای دوره مالی تا انتهای آن است که تضمینکننده دریافت حداکثر بازدهی پیشبینیشده خواهد بود.
با شناخت دقیق از زمانبندی صندوقهای معتبری مانند لوتوس پارسیان و پیروزان پارسیان، تاثیر بلامانع روزهای تعطیل بر سودآوری مستمر و همچنین درک عمیق از مفاهیم اقتصادی بازده، اکنون شما به عنوان یک سرمایهگذار آگاه میتوانید تصمیمات بهتری اتخاذ کنید. برای کسب اطلاعات تکمیلی، بررسی ترکیب داراییها و دریافت مشاوره تخصصی جهت انتخاب بهترین مسیر برای آینده مالی خود، کارشناسان مجرب با شماره تماس 8656-021 همواره آماده پاسخگویی و هدایت شما در این مسیر امن و پرسود هستند.
پاسخگویی به ابهامات ذهنی، بخش مهمی از فرآیند آموزش سرمایهگذاری است. در این بخش، پرتکرارترین سوالاتی که سرمایهگذاران تازهکار در تماس با واحدهای پشتیبانی مطرح میکنند را جمعآوری کرده و به صورت شفاف به آنها پاسخ دادهایم تا با خیالی آسوده مسیر مالی خود را آغاز کنید.
آیا با صدور سرمایه در میانه ماه، سود کامل آن ماه را دریافت میکنم؟
خیر. مکانیزم محاسبه بازدهی در صندوقهای درآمد ثابت کاملاً عادلانه و به صورت روزشمار است. سود شما تنها متناسب با تعداد روزهایی که داراییتان در صندوق گردش داشته محاسبه میشود. برای اینکه سود کامل یک دوره را دریافت کنید، باید سرمایه شما یک دوره مالی کامل (از روز شروع تا پایان موعد محاسبه آن صندوق) بدون توقف حضور داشته باشد.
آیا در روزهای تعطیل رسمی نیز به دارایی من سود تعلق میگیرد؟
بله، یکی از بزرگترین مزایای این ابزار مالی همین است. دارایی سرمایهگذاران در صندوقهای درآمد ثابت حتی در روزهای جمعه، تعطیلات رسمی و تعطیلات طولانی تقویمی نیز مشمول محاسبه سود میشود. فعالیت اقتصادی اوراق بدهی متوقف نمیشود و این سود به طور مستمر به ارزش دارایی شما افزوده میگردد.
چرا در برخی ماهها سود دریافتی من کمتر از سود پیشبینیشده بوده است؟
در اکثر مواقع، دلیل اصلی این تفاوت به رفتارهای مالی خود سرمایهگذار برمیگردد. صدور (واریز وجه) یا ابطال (برداشت وجه) در میانه دوره مالی باعث میشود که پول شما به صورت ناقص در آن ماه کار کند. همچنین، متفاوت بودن تعداد روزهای ماه در نیمه اول و دوم سال (۳۱ روز در مقابل ۳۰ روز) نیز میتواند تغییرات جزئی در رقم نهایی سود واریزی ایجاد نماید. محاسبات درون صندوق همواره دقیق و مطابق با مقررات بورس انجام میپذیرد.
هنوز دیدگاهی برای این مطلب ثبت نشده است. اولین نفر باشید! 🎉

دیدگاه خود را اینجا قرار دهید
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *