
چکیده
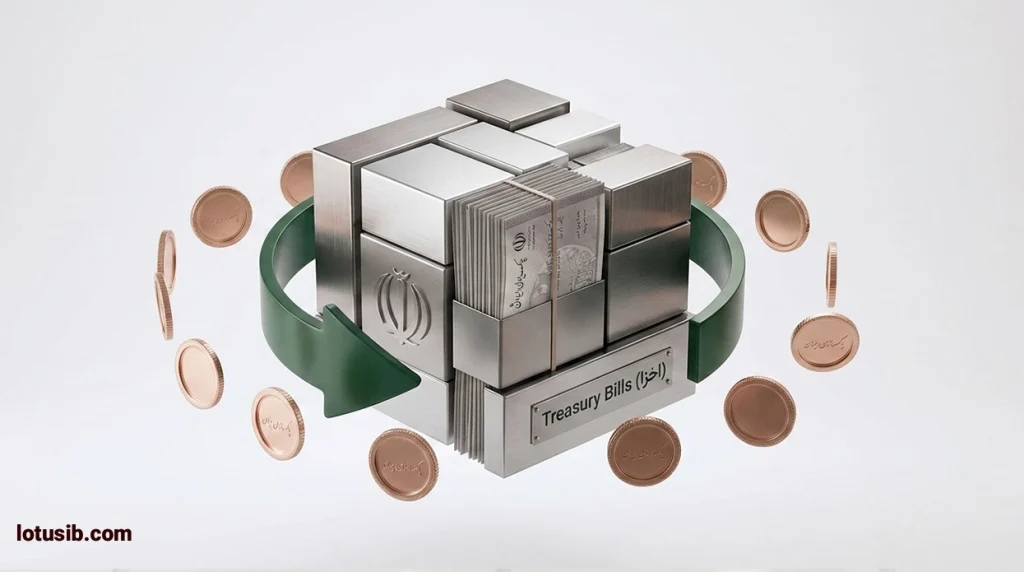
اسناد خزانه اسلامی که در بازار سرمایه ایران با نماد اختصاری اخزا شناخته میشوند، یکی از مهمترین و امنترین ابزارهای مالی برای سرمایهگذاری به شمار میروند. این مقاله با هدف بررسی دقیق و علمی این اوراق تدوین شده است تا به این پرسش بنیادین پاسخ دهد که اسناد خزانه چیست و چه جایگاهی در اقتصاد کلان دارد. در این نوشتار، ضمن واکاوی فلسفه شرعی حاکم بر این اوراق که آنها را از ابزارهای مبتنی بر بهره متمایز میسازد، به بررسی مکانیزم سودآوری، انواع مختلف این اسناد و کاربردهای گسترده آنها پرداخته میشود. همچنین نقش نهادهای مالی مانند صندوقهای سرمایهگذاری در مدیریت و خرید این اوراق مورد ارزیابی قرار میگیرد. مخاطبان این مقاله، اعم از سرمایهگذاران تازهکار و افرادی که به دنبال حفظ ارزش پول خود در برابر تورم با کمترین میزان ریسک هستند، با مطالعه این مطلب درمییابند که اوراق خزانه اسلامی چگونه میتواند به عنوان یک لنگرگاه امن در پرتفوی مالی آنها عمل کند و بازدهی تضمینشدهای را به ارمغان بیاورد.
در دنیای پیچیده و پرنوسان اقتصاد امروز، یافتن پناهگاهی امن برای سرمایهگذاری که همزمان بازدهی معقولی داشته باشد و از نظر شرعی نیز مورد تایید قرار گیرد، یکی از دغدغههای اصلی سرمایهگذاران، به ویژه افراد تازهکار است. بازارهای مالی همواره با ریسکهای سیستماتیک و غیرسیستماتیک متعددی روبهرو هستند که میتواند اصل سرمایه افراد را تهدید کند. در این میان، ابزارهای با درآمد ثابت به عنوان ستون فقرات یک سبد سرمایهگذاری اصولی شناخته میشوند. دولتها برای تامین مالی پروژههای عمرانی و تسویه بدهیهای خود به پیمانکاران، ابزارهای مالی متنوعی را طراحی کردهاند که یکی از کارآمدترین آنها در اقتصاد ایران، اسناد خزانه اسلامی است. این اوراق که با نام اختصاری اخزا در تابلوی فرابورس معامله میشوند، به دلیل برخورداری از ضمانت حاکمیتی، ریسک نکول (عدم پرداخت) را به صفر رساندهاند.
اهمیت شناخت این ابزار مالی زمانی دوچندان میشود که بدانیم بسیاری از نهادهای مالی بزرگ، از جمله صندوقهای سرمایهگذاری، بخش قابل توجهی از داراییهای خود را به خرید این اوراق اختصاص میدهند تا حاشیه امنیت سودآوری خود را تضمین کنند. ورود به بازار این اوراق نیازمند درک صحیحی از مفاهیم پایهای اقتصاد، نحوه قیمتگذاری و مکانیزم عرضه و تقاضا است. برای یک سرمایهگذار مبتدی، درک این موضوع که چگونه میتوان بدون دریافت سودهای دورهای مرسوم در سپردههای بانکی، از طریق خرید اسناد خزانه به سود دست یافت، گامی بزرگ در جهت ارتقای سواد مالی محسوب میشود. در این مقاله، با رویکردی علمی و مستند، تمام زوایای پنهان و پیدای خزانه اسلامی را بررسی خواهیم کرد تا شما بتوانید با دیدی باز و آگاهانه، این ابزار قدرتمند را در استراتژیهای مالی خود بگنجانید.
برای پاسخ به این سوال کلیدی که اسناد خزانه چیست، باید ابتدا به ساختار بدهیهای دولت و نیاز به تامین مالی پروژههای زیرساختی نگاهی بیندازیم. دولتها در طول سال مالی خود با هزینههای هنگفتی برای توسعه کشور مواجه هستند و اغلب اجرای این پروژهها را به پیمانکاران بخش خصوصی واگذار میکنند. با این حال، به دلیل کمبود نقدینگی مقطعی، دولت نمیتواند بلافاصله مطالبات این پیمانکاران را به صورت نقدی پرداخت کند. در اینجا، دولت به جای چاپ پول که منجر به تورم میشود، برگههای بهاداری را تحت عنوان اسناد خزانه اسلامی به پیمانکاران تحویل میدهد. این اوراق در واقع سندی است که نشان میدهد دولت مبلغ مشخصی را در یک تاریخ سررسید معین به دارنده اوراق بدهکار است. ارزش اسمی هر ورقه معمولاً صد هزار تومان است و دولت متعهد میشود در روز سررسید، دقیقاً همین مبلغ را به حساب دارنده نهایی اوراق واریز کند.
مکانیزم کارکرد این اوراق بر اساس "کسر از ارزش اسمی" (Discount) استوار است. به این معنا که اوراق خزانه اسلامی هیچگونه سود دورهای (مثلاً ماهانه یا سهماهه) پرداخت نمیکنند. پیمانکاری که این اوراق را دریافت کرده است، اگر به پول نقد نیاز فوری داشته باشد، میتواند آنها را پیش از موعد سررسید در بازار فرابورس با قیمتی کمتر از ارزش اسمی (مثلاً نود هزار تومان) به فروش برساند. سرمایهگذاری که این اوراق را خریداری میکند، با نگهداری آن تا روز سررسید، مبلغ کامل صد هزار تومان را از دولت دریافت کرده و مابهالتفاوت قیمت خرید و ارزش اسمی، همان سود سرمایهگذاری او خواهد بود. این فرآیند شفاف و مبتنی بر عرضه و تقاضا، باعث میشود که کشف قیمت در بازار به صورت کاملاً کارا انجام شود و سرمایهگذاران خرد و کلان، از جمله مدیران صندوق سرمایهگذاری، بتوانند بر اساس تحلیلهای اقتصاد کلان، بهترین زمان را برای ورود به این بازار انتخاب کنند.
یکی از مهمترین چالشها در بازارهای مالی کشورهای اسلامی، تطابق ابزارهای مالی با قوانین و مقررات شرع مقدس است. در سیستمهای مالی غربی، اوراق قرضه دولتی بر مبنای پرداخت بهره (Interest) منتشر میشوند که از دیدگاه فقه اسلامی، مصداق بارز ربا محسوب شده و حرام است. برای حل این مشکل و ایجاد ابزاری جایگزین، متخصصان مالی اسلامی با بهرهگیری از عقود شرعی، ساختار اسناد خزانه اسلامی را طراحی کردند. فلسفه شرعی این اوراق بر پایه عقد "خرید دین" استوار است. در این ساختار، پیمانکار بابت کاری که برای دولت انجام داده است، دینی (طلبی) بر عهده دولت دارد. دولت این دین را در قالب اوراق بهادار مسجل میکند. سپس پیمانکار میتواند این دین یا طلب قطعی خود را با قیمتی کمتر (تنزیل شده) به شخص ثالثی در بازار بفروشد. این فرآیند از نظر فقهی کاملاً صحیح و بدون اشکال است.
تفاوت بنیادین سود این اوراق با بهرههای بانکی یا اوراق قرضه سنتی در همین ماهیت تنزیلی و عدم تضمین یک نرخ ثابت از پیش تعیین شده برای خریدار ثانویه است. در اوراق قرضه ربوی، ناشر متعهد میشود که درصد مشخصی را به عنوان بهره به اصل سرمایه اضافه کند. اما در اخزا، دولت تنها متعهد به پرداخت اصل بدهی (ارزش اسمی) در سررسید است. سودی که سرمایهگذار به دست میآورد، ناشی از خرید ارزانتر اوراق در بازار ثانویه است و نرخ این سود به صورت روزانه بر اساس شرایط اقتصاد کلان، نرخ تورم و میزان عرضه و تقاضا تغییر میکند. این پویایی باعث میشود که بازار اوراق خزانه اسلامی به عنوان یک دماسنج اقتصادی عمل کند. بسیاری از تحلیلگران و مدیران صندوقهای سرمایهگذاری با رصد دقیق نوسانات قیمتی این اوراق، انتظارات تورمی جامعه را پیشبینی کرده و استراتژیهای معاملاتی خود را بر آن اساس تنظیم میکنند.
بازار ابزارهای با درآمد ثابت در ایران در سالهای اخیر توسعه چشمگیری یافته است و دولت برای مدیریت بهتر بدهیهای خود، تنوع قابل توجهی در انتشار این اوراق ایجاد کرده است. اگرچه ماهیت کلی تمامی اسناد خزانه اسلامی یکسان است و همگی بر پایه تعهد دولت به پرداخت مبلغی مشخص در آینده استوار هستند، اما بر اساس نهاد ناظر، محل انتشار و سررسید، میتوان آنها را دستهبندی کرد. این تنوع به سرمایهگذاران اجازه میدهد تا بر اساس افق زمانی سرمایهگذاری خود (کوتاهمدت، میانمدت یا بلندمدت) گزینه مناسب را انتخاب کنند. در بازار سرمایه، نمادهای مختلفی برای این اوراق تعریف میشود که معمولاً با کلمه اخزا شروع شده و به دنبال آن یک عدد قرار میگیرد (مانند اخزا 011) که نشاندهنده سری انتشار و تاریخ سررسید آن است.
علاوه بر دستهبندی بر اساس سررسید، نهادهای درگیر در انتشار و مدیریت این اوراق نیز نقش مهمی در اعتبار و کارکرد آنها دارند. بانک مرکزی به عنوان نهاد سیاستگذار پولی، نقش کلیدی در تنظیم بازار این اوراق ایفا میکند. در ادامه به بررسی دقیقتر برخی از مفاهیم و انواع مرتبط با این حوزه میپردازیم تا تصویر روشنتری از ساختار این بازار به دست آوریم.
اخزا بانک مرکزی
مفهوم اخزا بانک مرکزی به نقش این نهاد در عملیات بازار باز (Open Market Operations) اشاره دارد. بانک مرکزی برای کنترل نقدینگی در سطح جامعه و مدیریت نرخ سود بینبانکی، اقدام به خرید و فروش اسناد خزانه اسلامی در بازار میکند. زمانی که بانک مرکزی قصد دارد نقدینگی را کاهش دهد، اوراق خزانه خود را به بانکها میفروشد و زمانی که قصد تزریق پول به اقتصاد را دارد، این اوراق را از بانکها خریداری میکند.
اوراق خزانه بانک مرکزی اخزا در فرابورس
تمام معاملات ثانویه این اوراق به صورت شفاف و قانونی در بازار فرابورس ایران انجام میشود. عبارت اوراق خزانه بانک مرکزی اخزا معمولاً به اوراقی اطلاق میشود که تحت نظارت دقیق سیاستهای پولی بانک مرکزی در تابلوی فرابورس معامله میشوند. سرمایهگذاران حقیقی و حقوقی میتوانند از طریق کارگزاریهای رسمی بورس، کدهای معاملاتی دریافت کرده و به راحتی اقدام به خرید و فروش این اسناد در ساعات معاملاتی بازار نمایند.
یکی از جذابترین بخشهای سرمایهگذاری در اسناد خزانه اسلامی، محاسبه میزان بازدهی و سودآوری آن است. همانطور که پیشتر اشاره شد، این اوراق فاقد کوپن پرداخت سود دورهای هستند و تمام سود سرمایهگذار از اختلاف قیمت خرید و مبلغ دریافتی در زمان سررسید (ارزش اسمی صد هزار تومانی) حاصل میشود. نرخ بازده تا سررسید (YTM - Yield to Maturity) مهمترین شاخصی است که برای ارزیابی سودآوری این اوراق استفاده میشود. این نرخ نشان میدهد که اگر سرمایهگذار ورقه را در قیمت فعلی بازار بخرد و تا روز سررسید نگه دارد، سالانه معادل چند درصد سود کسب خواهد کرد. از آنجا که قیمت اوراق در بازار فرابورس به صورت لحظهای بر اساس عرضه و تقاضا تغییر میکند، نرخ سود اخزا نیز به صورت روزانه و حتی لحظهای در حال نوسان است.
برای محاسبه دقیق سود، باید به دو عامل کلیدی توجه کرد: قیمت خرید ورقه و تعداد روزهای باقیمانده تا سررسید. فرمولهای ریاضی مشخصی برای محاسبه نرخ بازده معادل بانکی (YTM) وجود دارد که سامانههای معاملاتی کارگزاریها معمولاً این عدد را به صورت خودکار محاسبه کرده و به سرمایهگذاران نمایش میدهند. به طور کلی، هرچه قیمت ورقه در بازار کاهش یابد، با فرض ثابت بودن زمان سررسید، نرخ سود آن افزایش مییابد. در دورههایی که تورم در اقتصاد بالاست یا دولت نیاز شدیدی به تامین مالی دارد، معمولاً نرخ سود این اوراق افزایش مییابد تا جذابیت کافی برای خریداران ایجاد شود. این ویژگی باعث میشود که مدیران هوشمند در یک صندوق سرمایهگذاری بتوانند با شکار اوراقی که دچار افت قیمت مقطعی شدهاند، بازدهی بسیار مناسبی را برای سرمایهگذاران خود به ارمغان بیاورند.
کاربردهای اسناد خزانه اسلامی بسیار گستردهتر از یک ابزار سرمایهگذاری ساده است. در سطح اقتصاد کلان، این اوراق به دولت کمک میکنند تا بدون استقراض مستقیم از بانک مرکزی و چاپ پول بدون پشتوانه، بدهیهای خود را مدیریت کند. این امر به شدت در کنترل پایههای پولی و مهار تورم موثر است. از سوی دیگر، این اوراق به عنوان یک ابزار وثیقهگذاری بسیار معتبر در شبکه بانکی شناخته میشوند. پیمانکاران یا شرکتهایی که این اوراق را در اختیار دارند، میتوانند به جای فروش آنها در بازار با قیمت پایینتر، آنها را نزد بانکها وثیقه گذاشته و تسهیلات دریافت کنند. بنابراین، اسناد خزانه نقش مهمی در روانسازی جریان نقدینگی در اقتصاد و جلوگیری از توقف پروژههای عمرانی ایفا میکنند.
اما در سمت تقاضا، خریداران این اوراق طیف وسیعی از فعالان اقتصادی را در بر میگیرند. هر گروه از خریداران با اهداف و استراتژیهای متفاوتی وارد این بازار میشوند. امنیت بالا، نقدشوندگی مناسب و معافیت از مالیات، سه عاملی هستند که جذابیت این اوراق را برای اقشار مختلف دوچندان کردهاند. در ادامه به بررسی دقیقتر گروههای اصلی خریداران این اوراق میپردازیم.
پیمانکاران دولتی
اولین گروهی که این اوراق را در اختیار میگیرند، پیمانکاران پروژههای دولتی هستند. آنها این اوراق را در ازای طلب خود از دولت دریافت میکنند. پیمانکاران بسته به نیاز نقدینگی خود، یا این اوراق را تا سررسید نگه میدارند تا کل مبلغ طلب خود را دریافت کنند، یا آنها را در بازار ثانویه به فروش میرسانند تا بتوانند حقوق کارگران و هزینههای جاری پروژههای خود را تامین کنند.
سرمایهگذاران حقیقی و حقوقی
بسیاری از افراد جامعه که به دنبال سرمایهگذاری بدون ریسک هستند و تمایلی به تحمل نوسانات شدید بازار سهام ندارند، خریداران اصلی اخزا محسوب میشوند. همچنین شرکتهای حقوقی بزرگ برای مدیریت نقدینگی مازاد خود و کسب سودی بالاتر از سپردههای بانکی کوتاهمدت، سرمایههای راکد خود را به خرید اسناد خزانه اختصاص میدهند.
نهادهای مالی و صندوقهای سرمایهگذاری
بزرگترین بازیگران بازار بدهی، نهادهای مالی متخصص هستند. انواع صندوقهای سرمایهگذاری، به ویژه صندوقهای با درآمد ثابت، طبق الزامات سازمان بورس موظفند درصد بالایی از داراییهای خود را به خرید اوراق بهادار با درآمد ثابت از جمله اخزا اختصاص دهند. این صندوقها با تجمیع سرمایههای خرد مردم، قدرت خرید بالایی در بازار ایجاد کرده و به نقدشوندگی این اوراق کمک شایانی میکنند.
برای درک بهتر جایگاه اسناد خزانه اسلامی در سبد داراییها، مقایسه آن با سایر روشهای سنتی سرمایهگذاری امری ضروری است. سرمایهگذاران همواره در تقابل میان ریسک و بازده قرار دارند. سپردههای بانکی به عنوان سنتیترین روش سرمایهگذاری، ریسک بسیار پایینی دارند اما معمولاً نرخ سود آنها ثابت بوده و در شرایط تورمی، توانایی حفظ ارزش واقعی پول را ندارند. از سوی دیگر، بازار سهام (بورس) پتانسیل بازدهی بسیار بالایی دارد اما با ریسکهای سیستماتیک و نوسانات قیمتی شدیدی همراه است که ممکن است به از دست رفتن بخش بزرگی از اصل سرمایه منجر شود.
در این میان، اسناد خزانه اسلامی به عنوان یک نقطه تعادل عمل میکنند. این اوراق ریسک اعتباری (نکول) برابر با صفر دارند، زیرا پرداخت مبلغ اسمی آنها توسط خزانهداری کل کشور تضمین شده است و حتی از سپردههای بانکی نیز امنتر محسوب میشوند. از نظر بازدهی، به دلیل مکانیزم عرضه و تقاضا در بازار فرابورس، معمولاً نرخ سود موثر اخزا در شرایط تورمی، بالاتر از نرخ سود مصوب سپردههای بانکی قرار میگیرد. همچنین نقدشوندگی بالای این اوراق به لطف حضور بازارگردانها و صندوقهای سرمایهگذاری، به سرمایهگذار اجازه میدهد تا در هر روز کاری، سرمایه خود را به پول نقد تبدیل کند. در جدول زیر یک مقایسه اجمالی بین این روشها ارائه شده است:
| ویژگی / نوع سرمایهگذاری | اسناد خزانه اسلامی (اخزا) | سپرده بانکی | بازار سهام (بورس) |
| میزان ریسک اصل سرمایه | صفر (تضمین حاکمیتی) | بسیار پایین | بالا (نوسانات شدید) |
| نحوه پرداخت سود | مابهالتفاوت خرید و سررسید | دورهای (ماهانه) | سود نقدی سالانه + افزایش قیمت |
| نقدشوندگی | بسیار بالا (در فرابورس) | بالا (با جریمه برداشت زودتر) | متغیر (بسته به صف خرید و فروش) |
| معافیت مالیاتی | کاملاً معاف از مالیات | معاف از مالیات | معاف از مالیات بر عایدی سرمایه |
اسناد خزانه اسلامی یا همان اخزا، بدون شک یکی از شاهکلیدهای مدیریت ریسک در بازارهای مالی ایران به شمار میرود. همانطور که در این مقاله به تفصیل بررسی شد، این اوراق با تکیه بر فلسفه شرعی و مکانیزم شفاف تنزیل قیمت، توانستهاند جایگزینی قدرتمند و حلال برای اوراق قرضه ربوی باشند. تضمین پرداخت توسط دولت، ریسک این سرمایهگذاری را به صفر رسانده و آن را به پناهگاهی امن برای سرمایههای خرد و کلان تبدیل کرده است. چه یک پیمانکار دولتی باشید که به دنبال نقد کردن مطالبات خود است، چه یک سرمایهگذار تازهکار که قصد ورود محتاطانه به بازار سرمایه را دارد، و چه مدیر یک نهاد مالی بزرگ، اسناد خزانه ابزاری کارآمد برای تحقق اهداف مالی شماست. با شناخت دقیق مکانیزم محاسبه سود و رصد هوشمندانه بازار، میتوان از این اوراق به عنوان یک سپر دفاعی مستحکم در برابر تورم بهره برد و با خیالی آسوده، مسیر رشد و توسعه اقتصادی شخصی را هموار ساخت.
هنوز دیدگاهی برای این مطلب ثبت نشده است. اولین نفر باشید! 🎉

دیدگاه خود را اینجا قرار دهید
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *