
چکیده مقاله:
ارزشگذاری سهام، هنر و علمی است که با کشف شکاف میان قیمت بازار و ارزش ذاتی داراییها بر پایه جریانات نقدی آینده، بستر تصمیمگیری بهینه را فراهم میکند. این مقاله تخصصی ضمن واکاوی سه رویکرد اصلی ارزشگذاری (مطلق یا DCF، نسبی یا مضربی، و مبتنی بر خالص ارزش داراییها) و تشریح مراحل گامبهگام مدلهای مالی، چالشها و پیچیدگیهای تحلیلهای فردی را زیر ذرهبین میبرد. در نهایت، با توجه به نیاز به دسترسی به دادههای پیشرفته و تیمهای تخصصی، سپردن مدیریت دارایی به صندوقهای حرفهای (مانند ابزارهای متنوع تامین سرمایه لوتوس پارسیان) به عنوان راهکاری مطمئن برای دستیابی به بازدهی پایدار و مدیریت ریسک پیشنهاد میشود.
یکی از پیچیدهترین و در عین حال جذابترین مفاهیم در دنیای مالی، درک شکاف میان قیمتی است که روی تابلوی معاملات نقش میبندد و ارزشی که در بطن یک دارایی نهفته است. برای متخصصان مالی، تحلیلگران بنیادی و مدیران پرتفوی، تسلط بر ارزش گذاری سهام صرفاً یک مهارت محاسباتی نیست، بلکه هنری است که نیازمند درک عمیق از اقتصاد کلان، حسابداری، استراتژی کسبوکار و روانشناسی بازار است. در بازارهای مالی، قیمت هر سهم در هر لحظه مشخص است، اما ارزش واقعی آن در هالهای از ابهام و مفروضات قرار دارد. هدف نهایی هر تحلیلگر، کشف این ارزش پنهان و استفاده از آن برای اتخاذ تصمیمات سرمایهگذاری بهینه است.
در این مقاله تخصصی، قصد داریم به شکلی جامع و فنی به آموزش ارزش گذاری سهام بپردازیم و ابزارها و مدلهایی را بررسی کنیم که به ما کمک میکنند ارزش ذاتی یک دارایی را با بالاترین دقت ممکن برآورد کنیم. ما فراتر از تعاریف پایهای حرکت خواهیم کرد و وارد جزئیات تکنیکال روش های ارزش گذاری سهام خواهیم شد تا مشخص کنیم چگونه متغیرهای کلان و خرد دست به دست هم میدهند تا ارزش واقعی یک شرکت را شکل دهند. همچنین بررسی خواهیم کرد که چگونه نهادهای مالی معتبر و مدیران صندوقهای سرمایهگذاری با استفاده از این تکنیکها، ریسک سیستماتیک و غیرسیستماتیک را مدیریت کرده و بازدهی پایداری را برای سرمایهگذاران خود خلق میکنند.
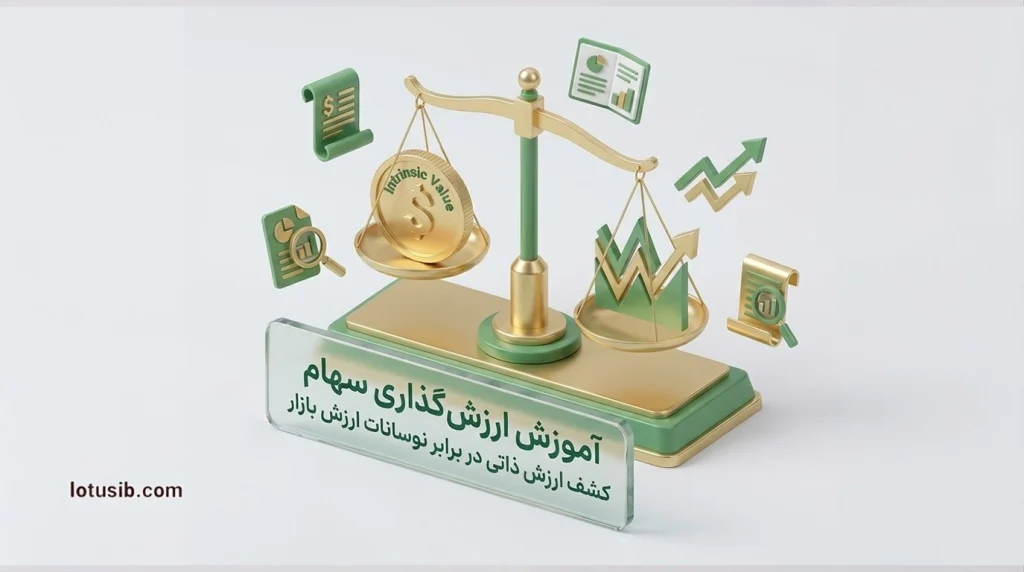
مفهوم ارزش بازار به سادهترین بیان، قیمتی است که خریدار و فروشنده در یک بازار کارا یا نیمهکارا در یک لحظه مشخص بر سر آن توافق میکنند. این متغیر، تابعی مستقیم از نیروهای عرضه و تقاضا، اخبار روزمره، احساسات سرمایهگذاران (Sentiments) و جریانهای نقدینگی است. ارزش بازار یک موجودیت کاملاً پویا است که میتواند تحت تأثیر هیجانات کوتاهمدت، از بنیانهای اقتصادی یک شرکت فاصله بگیرد. در دوران حبابهای قیمتی، ارزش بازار بسیار فراتر از واقعیتهای اقتصادی حرکت میکند و در زمان رکود و ترس، به شدت زیر ارزش واقعی داراییها سقوط میکند. درک این پویایی برای هر متخصصی که قصد ورود به حوزه ارزشگذاری را دارد، یک ضرورت انکارناپذیر است.
در نقطه مقابل، ارزش ذاتی (Intrinsic Value) قرار دارد که نشاندهنده ارزش واقعی و بنیادین یک دارایی بر اساس ظرفیت آن در تولید جریانات نقدی در آینده است. ارزش ذاتی مستقل از نوسانات روزانه تابلوی معاملات محاسبه میشود و بر پایه مفروضات منطقی، دادههای تاریخی، پیشبینیهای دقیق مالی و نرخهای تنزیل متناسب با ریسک بنا شده است. فلسفه اصلی سرمایهگذاری ارزشی (Value Investing) که توسط بزرگان این حوزه تدوین شده، بر همین اصل استوار است: خرید داراییهایی که ارزش بازار آنها به طور معناداری کمتر از ارزش ذاتیشان است (وجود حاشیه اطمینان) و فروش آنها زمانی که ارزش بازار از ارزش ذاتی فراتر میرود. این فرآیند دقیقاً همان کاری است که تیمهای تحلیل حرفهای در نهادهای مالی و صندوقهای سرمایهگذاری به صورت روزانه انجام میدهند.
در ادبیات مالی مدرن، روش های ارزش گذاری به یک فرمول واحد محدود نمیشوند، بلکه طیف گستردهای از مدلها را در بر میگیرند که هر کدام برای شرایط خاص، صنایع متفاوت و چرخههای عمر مختلف شرکتها کاربرد دارند. انتخاب مدل مناسب، اولین و مهمترین گام در فرآیند ارزشگذاری است. یک تحلیلگر خبره میداند که استفاده از مدل تنزیل سود تقسیمی برای شرکتی که در مرحله رشد سریع قرار دارد و هیچ سودی تقسیم نمیکند، خطایی فاحش است. بنابراین، تسلط بر طبقهبندی این روشها و درک منطق زیربنایی هر یک، تفاوت میان یک تحلیلگر آماتور و یک متخصص طراز اول را رقم میزند.
به طور کلی، روش های ارزش گذاری سهام را میتوان به سه رویکرد اصلی تقسیمبندی کرد. رویکرد اول، مدلهای مبتنی بر درآمد (تنزیل جریانات نقدی) هستند که ارزش شرکت را معادل ارزش فعلی تمام پولهایی میدانند که شرکت در طول عمر خود تولید خواهد کرد. رویکرد دوم، روشهای نسبی یا مضربی (Multiples) هستند که دارایی را بر اساس قیمتگذاری داراییهای مشابه در بازار میسنجند. رویکرد سوم، مدلهای مبتنی بر دارایی (Asset-Based) هستند که با نگاهی ترازنامهای، ارزش خالص داراییهای شرکت (NAV) را پس از کسر بدهیها محاسبه میکنند. در ادامه به تشریح دقیقتر این رویکردها بدون استفاده از ساختارهای لیستی میپردازیم.
رویکرد ارزشگذاری مطلق (مدلهای تنزیلی)
این روشها که پایهایترین و تئوریکترین ساختار را در آموزش ارزش گذاری سهام دارند، تلاش میکنند بدون توجه به وضعیت فعلی بازار و قیمت سایر شرکتها، ارزش یک کسبوکار را برآورد کنند. مدل تنزیل جریانات نقدی آزاد (DCF) و مدل تنزیل سود تقسیمی (DDM) در این دسته قرار میگیرند. در این روشها، تحلیلگر باید پیشبینیهای دقیقی از متغیرهای کلان اقتصادی، نرخ تورم، رشد فروش، حاشیههای سود و هزینههای سرمایهای (CAPEX) داشته باشد.
رویکرد ارزشگذاری نسبی (رویکرد بازار)
این روش که ارتباط تنگاتنگی با مفهوم ارزش بازار دارد، فرض میکند که شرکتهای مشابه در یک صنعت واحد، باید مضربهای قیمتگذاری مشابهی داشته باشند. این مدلها به دلیل سرعت بالا در محاسبه و انعکاس فوری شرایط فعلی بازار، در میان فعالان بازار سرمایه و تحلیلگران فروش (Sell-side) بسیار محبوب هستند. با این حال، اگر کل یک صنعت در بازار دچار حباب قیمتی شده باشد، روشهای نسبی میتوانند تحلیلگر را به اشتباه بیندازند و ارزشهای غیرواقعی را توجیه کنند.
رویکرد مبتنی بر خالص ارزش داراییها
این روش بیشتر برای شرکتهای سرمایهگذاری، هلدینگها، بانکها و شرکتهای بیمه کاربرد دارد. در این مدل، تحلیلگر تکتک اقلام ترازنامه را از ارزش دفتری (تاریخی) به ارزش روز (منصفانه) تعدیل میکند و سپس با کسر کل بدهیها، به ارزش حقوق صاحبان سهام میرسد. در بورس تهران، این روش برای ارزشگذاری شرکتهای سرمایهگذاری و محاسبه P/NAV آنها کاربرد فراوانی دارد.
فرآیند گامبهگام در مدل تنزیل جریانات نقدی (DCF)
مدل تنزیل جریانات نقدی (Discounted Cash Flow) بدون شک قدرتمندترین، منعطفترین و در عین حال حساسترین ابزار در میان روش های ارزش گذاری است. در این مدل، ما به دنبال پاسخ به این سوال هستیم که یک دارایی در آینده دقیقاً چه مقدار پول نقد واقعی (نه سود حسابداری که قابل دستکاری است) تولید خواهد کرد و ارزش امروزِ آن پول چقدر است. پیچیدگی این مدل در این است که یک تغییر کوچک در مفروضات کلیدی مانند نرخ تنزیل یا نرخ رشد دائمی، میتواند خروجی مدل (ارزش ذاتی) را به شدت دچار نوسان کند و فاصله آن را با ارزش بازار تغییر دهد.
متخصصان در نهادهای مالی بزرگ مانند مدیران صندوقهای سرمایهگذاری، برای کاهش خطای این مدل از تحلیلهای حساسیت (Sensitivity Analysis) و شبیهسازیهای مونتکارلو استفاده میکنند تا طیفی از ارزشهای احتمالی را به دست آورند. اجرای دقیق این مدل نیازمند طی کردن یک فرآیند سیستماتیک و مرحلهبهمرحله است که در ادامه به عنوان یک استاندارد حرفهای در آموزش ارزش گذاری سهام آورده شده است:
ظرافتها و پیچیدگیهای ارزشگذاری نسبی (Multiples)
در حالی که مدلهای تنزیلی نیازمند مفروضات بلندمدت و محاسبات ریاضی پیچیده هستند، روشهای ارزشگذاری نسبی مسیری میانبر و مبتنی بر واقعیات جاری بازار را پیشنهاد میدهند. در این روش، ما مستقیماً به ارزش بازار نگاه میکنیم و بررسی میکنیم که سرمایهگذاران در حال حاضر حاضرند برای هر واحد از سود، فروش یا دارایی شرکتهای مشابه، چه مبلغی را پرداخت کنند. موفقیت در این روش به شدت وابسته به انتخاب صحیح گروه همتا (Peer Group) است. مقایسه مضربهای یک شرکت تکنولوژیمحور با یک شرکت تولیدی سنتی، حتی اگر هر دو در یک بازار فعالیت کنند، منجر به استنتاجهای کاملاً غلط خواهد شد.
با وجود ظاهر ساده، ارزشگذاری نسبی در سطح نهادهای حرفهای و صندوقهای سرمایهگذاری با پیچیدگیهای خاص خود همراه است. تحلیلگران باید تصمیم بگیرند که آیا از مضربهای گذشتهنگر (Trailing Multiples) استفاده کنند یا مضربهای آیندهنگر (Forward Multiples). در بازارهای تورمی، استفاده از دادههای گذشتهنگر به شدت گمراهکننده است و تحلیلگر ملزم است سود یا فروش سال آینده را پیشبینی کرده و مضربهای پیشرو را مبنای کار قرار دهد. در ادامه، مهمترین مضربهای کاربردی در این رویکرد را بررسی میکنیم.
مضرب قیمت به درآمد (P/E Ratio)
این مضرب که شناختهشدهترین ابزار در میان روش های ارزش گذاری است، نشان میدهد بازار حاضر است به ازای هر یک ریال سود خالص شرکت، چند ریال پرداخت کند. اگرچه استفاده از آن بسیار رایج است، اما تحلیلگران حرفهای میدانند که سود خالص تحت تأثیر سیاستهای حسابداری، ساختار سرمایه و اقلام غیرتکرارپذیر قرار دارد و بنابراین P/E نیازمند تعدیلات و همگنسازی پیش از مقایسه است.
مضرب ارزش شرکت به سود قبل از بهره، مالیات و استهلاک (EV/EBITDA)
این مضرب یکی از محبوبترین ابزارها در میان متخصصان مالی است، زیرا تأثیر ساختار سرمایه (میزان بدهی) و سیاستهای مالیاتی و استهلاک حسابداری را خنثی میکند. این مضرب به خوبی نشان میدهد که هسته اصلی عملیات شرکت چه ارزشی دارد و برای مقایسه شرکتهایی که ساختارهای مالی متفاوتی دارند (مثلاً یکی بدهی بالا و دیگری بدهی صفر دارد) بسیار کارآمد است.
مضرب قیمت به ارزش دفتری (P/B Ratio)
این شاخص ارزش بازار حقوق صاحبان سهام را با ارزش دفتری و حسابداری آن مقایسه میکند. کاربرد اصلی این مضرب در شرکتهایی است که داراییهای مشهود و نقدشونده بالایی دارند، مانند بانکها و موسسات مالی. برای شرکتهای خدماتی یا تکنولوژی که ارزش آنها بر پایه داراییهای نامشهود (مانند برند یا نرمافزار) است، استفاده از نسبت P/B معمولاً توجیهپذیر نیست.
با وجود دسترسی به آموزش ارزش گذاری سهام و آشنایی با مدلهای مختلف، پیادهسازی این تئوریها در بازار واقعی با چالشهای سهمگینی روبهرو است. یکی از بزرگترین مشکلات، دسترسی به دادههای پاکسازی شده و بهینهسازی شده است. صورتهای مالی منتشر شده اغلب نیازمند ساعتها کار تخصصی برای استخراج سودهای عملیاتی تکرارپذیر و حذف درآمدهای اتفاقی هستند. علاوه بر این، تخمین متغیرهایی مانند صرف ریسک بازار در اقتصادهای دارای تورم ساختاری و نوسانات شدید ارزی، به شدت پیچیده است و میتواند خطای محاسباتی بزرگی در تخمین ارزش ذاتی ایجاد کند.
اینجاست که نقش نهادهای مالی حرفهای و ساختاریافته برجسته میشود. یک سرمایهگذار فردی، حتی با دانش تخصصی، زمان و منابع کافی برای رصد مداوم صدها شرکت و بهروزرسانی مدلهای ارزشگذاری را در اختیار ندارد. در مقابل، یک صندوق سرمایهگذاری معتبر با بهرهگیری از تیمهای تخصصی تحلیل اقتصاد کلان، تحلیل صنایع و مدلسازی مالی، این فرآیند را به صورت سیستماتیک و با استفاده از ترمینالهای اطلاعاتی پیشرفته انجام میدهد. در واقع، خرید واحدهای یک صندوق، برونسپاری فرآیند پیچیده ارزشگذاری و مدیریت ریسک به تیمی از متخصصان است که به صورت تماموقت بر تعامل میان ارزش ذاتی و ارزش بازار متمرکز هستند.
تامین سرمایه لوتوس پارسیان به عنوان یکی از ارکان اصلی بازار سرمایه ایران، با درک عمیق از پیچیدگیهای روش های ارزش گذاری سهام، تنوع گستردهای از صندوقهای سرمایهگذاری را برای پاسخگویی به سطوح مختلف ریسکپذیری طراحی کرده است. تیم مدیریت دارایی در این مجموعه، تنها به نوسانات کوتاهمدت ارزش بازار اتکا نمیکند، بلکه با استفاده از مدلهای ترکیبی (مطلق و نسبی) به دنبال شکار فرصتهایی است که بازار در قیمتگذاری آنها دچار خطای محاسباتی یا هیجان شده است. این رویکرد علمی، سپری محکم در برابر تلاطمات اقتصاد کلان ایجاد میکند.
برای متخصصان و سرمایهگذارانی که به دنبال حفظ ارزش پول و کسب بازدهی معقول هستند، سرمایهگذاری مستقیم در سهام میتواند تصمیمی پرهزینه از نظر زمانی و ریسک باشد. انتخاب صندوقهای سرمایهگذاری لوتوس پارسیان، به معنای بهرهمندی از مدیریت فعال پورتفو، تنوعبخشی اصولی و نظارت مستمر بر ارزش ذاتی داراییهاست. در جدول زیر، به صورت خلاصه تفاوت رویکرد فردی و نهادی در مواجهه با بازار سرمایه مقایسه شده است:
| شاخص مقایسه | سرمایهگذار فردی (ارزشگذاری شخصی) | صندوقهای سرمایهگذاری (مدیریت حرفهای) |
| دسترسی به اطلاعات و دادهها | محدود به سامانههای عمومی و گزارشات تاخیری | دسترسی به جریان اطلاعاتی وسیع و تحلیلهای اختصاصی |
| مدیریت ریسک سیستماتیک | دشوار و نیازمند سرمایه کلان برای تنوعبخشی | بهینهسازی شده از طریق ساختار پورتفوی متنوع |
| دقت در مدلهای ارزشگذاری | احتمال خطای بالا به دلیل محدودیت منابع تحلیلی | دقت بالا با استفاده از تیمهای متخصص و مدلسازی پیشرفته |
| صرف زمان و انرژی | بسیار بالا (نیازمند رصد روزانه و پیوسته بازار) | صفر (مدیریت کامل توسط تیم تامین سرمایه) |
برای کسب اطلاعات بیشتر و آگاهی از جزئیات دقیق درباره نحوه فعالیت، ترکیب داراییها و وضعیت عملکردی تحت مدیریت تامین سرمایه لوتوس پارسیان، میتوانید به صفحه صندوقهای سرمایهگذاری مراجعه کرده و اطلاعات تکمیلی مورد نیاز خود را در این بخش مشاهده کنید. همچنین جهت اخذ هرگونه مشاوره سرمایهگذاری جهت انتخاب مسیر سرمایهگذاری خود میتوانید با 8656-021 تماس حاصل کنید.
هنوز دیدگاهی برای این مطلب ثبت نشده است. اولین نفر باشید! 🎉

دیدگاه خود را اینجا قرار دهید
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *